
Costo partita IVA: quanto tenere da parte, oltre alle tasse
Quanto costa una partita IVA nel 2026? Separa imposte, contributi e spese di gestione con esempi trasparenti e una checklist per costruire il tuo budget.
Il costo partita IVA non coincide con il prezzo per aprirla. Per capire se l'attività sta in piedi devi sommare imposte, contributi e spese reali, poi verificare quando quei soldi usciranno dal conto. Un anno con pochi versamenti può lasciare debiti da pagare in quello successivo.
Il budget cambia con il tuo profilo. L'esempio su 30.000 euro di incassi e la scheda da compilare ti aiutano a costruirlo: non esiste una cifra annuale valida per tutte le partite IVA.
Riferimenti verificati il 14 settembre 2026. Informazioni generali, non consulenza fiscale personalizzata. Gli esempi sono ipotetici: non sono preventivi né importi da riportare in un modello di pagamento.
Da cosa dipende il costo partita IVA nel 2026?
Dipende dall'attività, dalla gestione previdenziale e dal regime fiscale, oltre che dalle spese necessarie per lavorare. Un professionista senza cassa non ha gli stessi contributi di un commerciante. Prima di cercare un totale, identifica il tuo profilo: altrimenti rischi di confrontare importi che coprono obblighi diversi.
Parti da queste tre situazioni:
| Profilo | Dati da verificare per il budget |
|---|---|
| Professionista iscritto alla Gestione separata INPS | Primo dato: reddito previdenziale e presenza di altra copertura o pensione. Voce variabile: contributi proporzionali al reddito. |
| Professionista con cassa professionale | Primo dato: regolamento della propria cassa. Voci variabili: minimi, aliquote e contributi specifici. |
| Artigiano o commerciante iscritto alla relativa gestione INPS | Primi dati: periodo di iscrizione, reddito e agevolazioni applicabili. Voci variabili: contribuzione sul minimale e quella eventuale sul reddito eccedente. |
INPS significa Istituto nazionale della previdenza sociale. La gestione corretta deriva dall'attività e dalla posizione personale: non si sceglie semplicemente quella con il costo più basso.
Il regime forfettario non determina la gestione previdenziale. Due forfettari possono avere obblighi contributivi diversi: verifica sia come viene tassato il reddito sia a chi devi versare i contributi.
Quanto costa aprire la partita IVA, rispetto a mantenerla?
Il preventivo di apertura riguarda una pratica iniziale, non il costo dell'intero anno. Devi capire se include soltanto l'attribuzione del numero oppure anche iscrizioni, comunicazioni e assistenza. Chiedi separatamente il prezzo della gestione successiva e le spese degli enti: una promozione sull'apertura non le rende automaticamente gratuite.
Per una ditta individuale la Comunicazione Unica descritta dal Registro Imprese coordina adempimenti verso più enti. Possono servire anche pratiche legate all'attività e al Comune. È un percorso diverso da quello del professionista che non deve iscriversi al Registro Imprese.
Nel preventivo fai distinguere compenso dell'intermediario, diritti richiesti dagli enti, eventuali autorizzazioni e strumenti necessari. La PEC, cioè la posta elettronica certificata, e la firma digitale vanno valutate nel contesto della pratica: controlla anche chi la presenta e con quali strumenti.
Una domanda utile è: «Quanto dovrò pagare complessivamente fino alla prima dichiarazione dei redditi, e quali prestazioni restano escluse?». Fa emergere più informazioni di «Quanto costa aprire?». Verifica inoltre se la dichiarazione relativa all'anno di avvio, presentata nell'anno successivo, è compresa nel canone proposto.
Quali costi sono obbligatori, condizionati o facoltativi?
Gli obblighi fiscali e previdenziali dipendono dal tuo caso; il prezzo del consulente e degli strumenti dipende invece dal servizio scelto. Per costruire il budget assegna a ogni voce una frequenza, un importo documentato e una fonte. Non trattare tutti i canoni come imposte, né tutti gli adempimenti come facoltativi.
| Voce | Cosa annotare nel budget |
|---|---|
| Imposte sul reddito | Quando: secondo il regime e la base imponibile. Frequenza: annualità e date di pagamento distinte. Stima: calcolo fiscale. |
| Contributi obbligatori | Quando: secondo gestione, reddito e posizione. Frequenza: minimi, saldo e acconti pertinenti. Stima: INPS o cassa. |
| Diritti e pratiche d'impresa | Quando: se richiesti per l'attività. Frequenza: avvio e possibili ricorrenze. Stima: Camera di commercio e uffici competenti. |
| Bollo sulle fatture | Quando: se ricorrono i presupposti. Frequenza: numero di documenti interessati. Stima: regole dell'Agenzia e fatture. |
| Assistenza contabile | Quando: in base all'incarico scelto. Frequenza: canone e prestazioni extra. Stima: preventivo scritto, con oneri inclusi ed esclusi. |
| Software aggiuntivo | Quando: se acquistato. Frequenza: mensile o annuale. Stima: prezzo effettivo del servizio. |
| Affitto, attrezzature, materiali | Quando: secondo il lavoro svolto. Frequenza: ricorrente o una tantum. Stima: contratti e acquisti previsti. |
Per esempio, il bollo non è una quota annuale uguale per tutti: la guida dell'Agenzia delle Entrate sulle fatture elettroniche descrive l'importo di 2 euro e i presupposti collegati alle operazioni, compresa la soglia di 77,47 euro. Non basta contare indiscriminatamente tutte le fatture.
Evita anche di confondere l'obbligo di gestire correttamente i documenti con l'acquisto di uno specifico abbonamento. Valuta le funzioni che ti servono e quanto lavoro svolgerai tu. Un costo più basso può comportare attività a tuo carico: deve essere chiaro prima di confrontare due offerte.
Quanto pesa il costo partita IVA se non incassi?
Non incassare non elimina automaticamente tutte le spese. Nella Gestione separata ordinaria il contributo del professionista segue il reddito previdenziale; per artigiani e commercianti può invece restare la contribuzione sul minimale. Affitto, consulente e altri impegni contrattuali vanno poi controllati separatamente, anche se non hai emesso nuove fatture.
Per il 2026 la circolare INPS n. 8 del 3 febbraio indica il 26,07% per i professionisti in Gestione separata senza altra copertura previdenziale obbligatoria né pensione; per quelli con altra copertura o pensione l'aliquota è il 24%. Non sono le aliquote da applicare indistintamente a collaboratori o professionisti con cassa.
Il minimale di reddito per l'accredito pensionistico della Gestione separata non equivale a una fattura contributiva minima da pagare comunque. Con reddito inferiore possono cambiare i mesi accreditati: «contributi proporzionali» non significa un anno pensionistico pieno garantito.
Un esempio per artigiani e commercianti
Ipotizziamo iscrizione per tutto il 2026, posizione ordinaria, nessuna riduzione speciale e reddito sotto il minimale. La circolare INPS n. 14 del 9 febbraio 2026 riporta questi contributi annuali:
| Posizione ipotizzata | Contributi sul minimale 2026 |
|---|---|
| Artigiano | 4.521,36 € |
| Commerciante | 4.611,64 € |
In questo scenario restano dovuti anche a reddito zero. Non sono però il costo complessivo dell'attività: mancano tutte le altre voci. Periodi inferiori all'anno e agevolazioni richiedono un calcolo diverso; non applicare questi totali a ogni apertura avvenuta durante il 2026.
Come si calcolano imposte e contributi su 30.000 euro?
Devi partire dagli incassi, determinare il reddito secondo il regime e tenere distinti i contributi calcolati da quelli effettivamente versati. Nel forfettario questa distinzione cambia la base dell'imposta sostitutiva. L'esempio seguente mostra i passaggi, ma presuppone che accesso al regime, coefficiente e posizione previdenziale siano già corretti.
Consideriamo un professionista attivo dal 1° gennaio 2026, non pensionato, senza altra copertura obbligatoria, in Gestione separata. Ipotizziamo 30.000 euro di compensi complessivamente incassati, coefficiente di redditività del 78% e imposta sostitutiva del 15%. Il 78% è un input dell'esempio, non il coefficiente universale dei freelance.
Le regole dell'Agenzia delle Entrate, aggiornate il 21 luglio 2026 distinguono il 15% dal 5% previsto per nuove attività con specifici requisiti. Essere alla prima partita IVA non basta da solo. Per requisiti e confini del regime trovi la guida al forfettario.
| Passaggio | Operazione | Risultato |
|---|---|---|
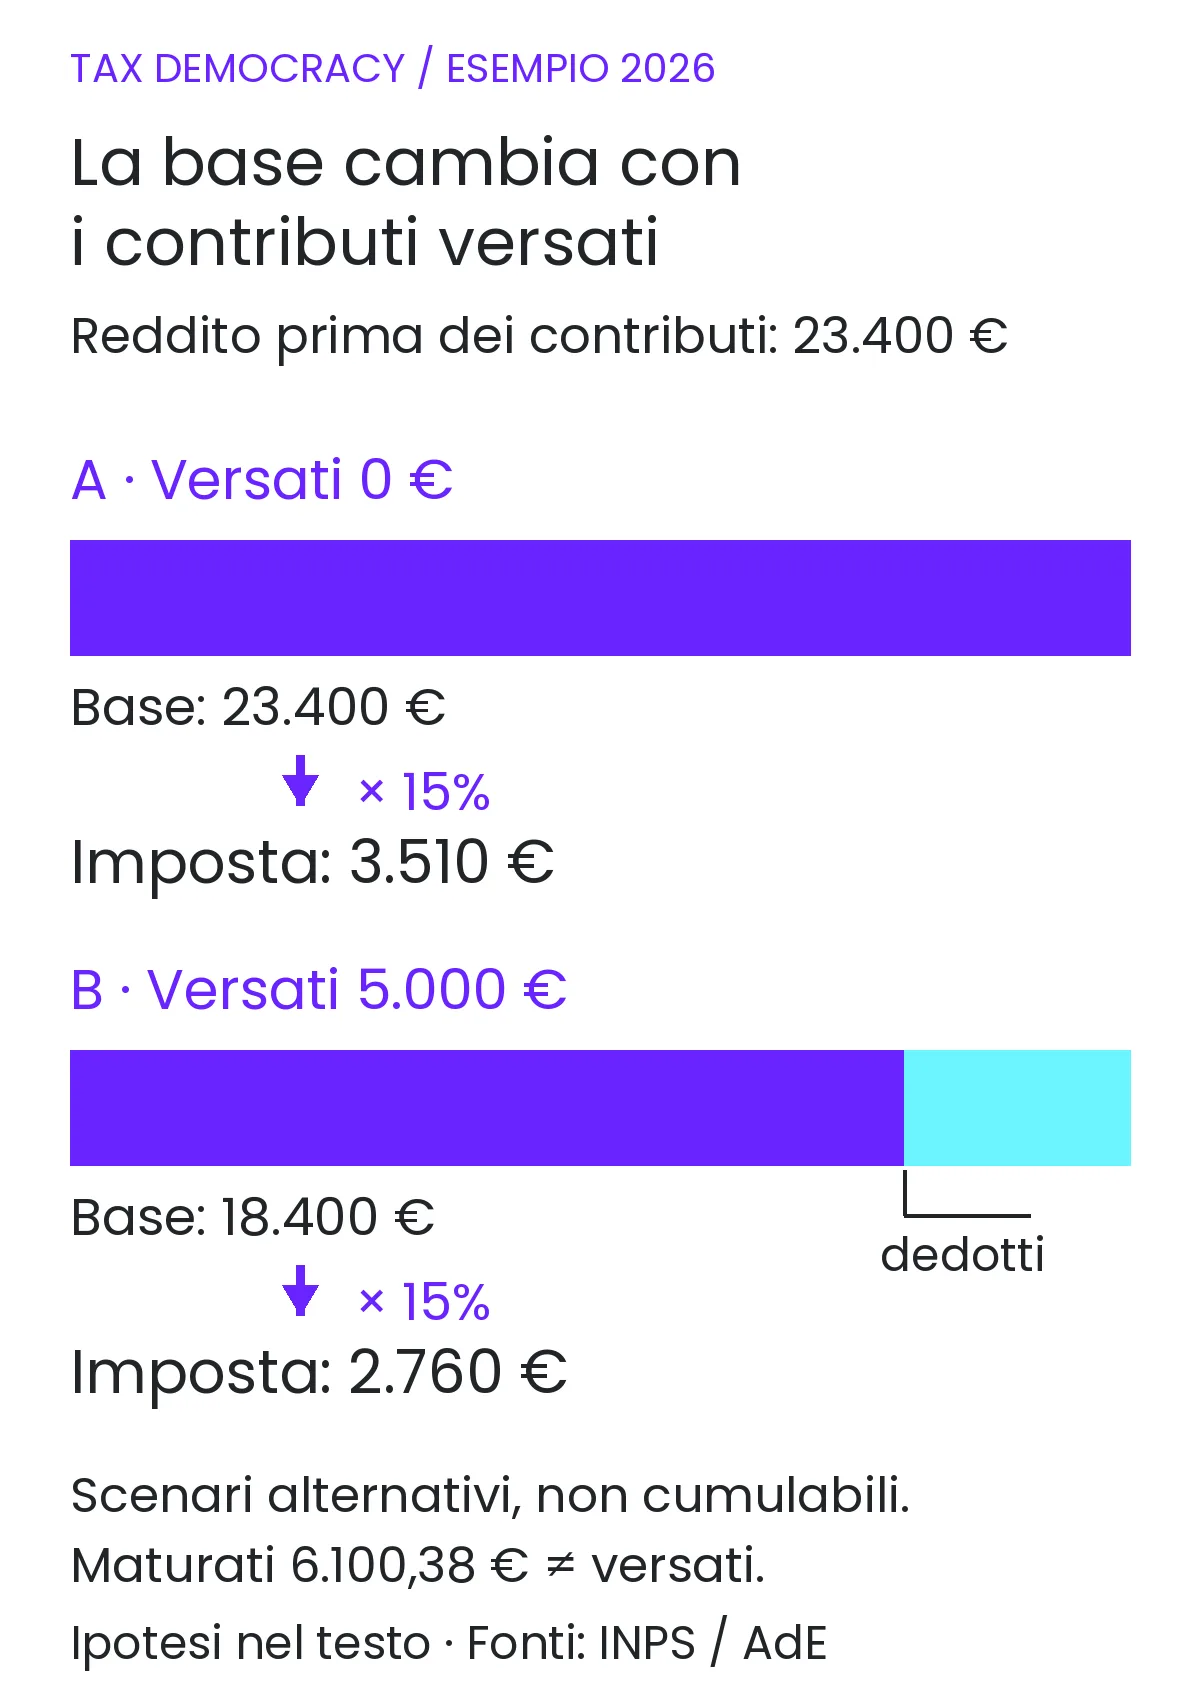
| Reddito forfettario prima dei contributi | 30.000 × 78% | 23.400,00 € |
| Contributi maturati sul reddito 2026 | 23.400 × 26,07% | 6.100,38 € |
| Contributi obbligatori effettivamente versati nel 2026 | Ipotesi esplicita: nessuno | 0,00 € |
| Base dell'imposta sostitutiva | 23.400 − 0 | 23.400,00 € |
| Imposta sostitutiva dell'esempio | 23.400 × 15% | 3.510,00 € |
I 6.100,38 euro sono contributi maturati, non somme che abbiamo ipotizzato già pagate. Non li sottraiamo dalla base fiscale solo perché li abbiamo calcolati. Il criterio dei contributi versati emerge anche dalle istruzioni dell'Agenzia per il quadro LM; la dichiarazione Redditi 2026 riguarda il periodo precedente, non va scambiata con il reddito prodotto nel 2026.
Per vedere quanto conta la distinzione, cambia un solo input: ipotizza 5.000 euro di contributi obbligatori dell'attività effettivamente versati durante il 2026. La base diventa 18.400 euro e la sostitutiva 2.760 euro. È uno scenario alternativo, non un pagamento da aggiungere al primo e non una deduzione del contributo semplicemente maturato.
Quanto resta dopo le spese di lavoro?
Torniamo al primo scenario, con zero contributi versati nell'anno. Aggiungiamo 1.200 euro ipotetici di assistenza contabile e 1.800 euro ipotetici di altre spese operative, già comprensivi di tutti gli oneri nell'esempio. Non sono prezzi medi di mercato.
Il residuo dopo queste spese e dopo aver riservato gli importi fiscali/previdenziali calcolati è:
30.000 − 1.200 − 1.800 − 6.100,38 − 3.510 = 17.389,62 euro.
È una lettura di sostenibilità, non il saldo bancario di fine anno né un «netto garantito». Non comprende ulteriori uscite, fabbisogni personali o acconti futuri. Nel forfettario le spese effettive dell'attività non si deducono analiticamente come nel regime ordinario, ma i soldi escono comunque dal conto.
Perché nel secondo anno possono uscire più soldi?
Perché l'anno del reddito e l'anno del pagamento possono essere diversi. Nel medesimo periodo puoi dover versare il saldo relativo all'anno precedente e acconti per quello in corso. Non sono automaticamente due imposte definitive sullo stesso reddito, ma producono un fabbisogno di liquidità da prevedere prima delle scadenze.
Tieni due prospetti separati. Il primo risponde a «quanto pesa il lavoro di quest'anno?». Il secondo a «quanto devo avere sul conto quando arrivano i pagamenti?». Nel secondo inserisci ogni versamento con annualità, importo, scadenza e natura: saldo oppure acconto.
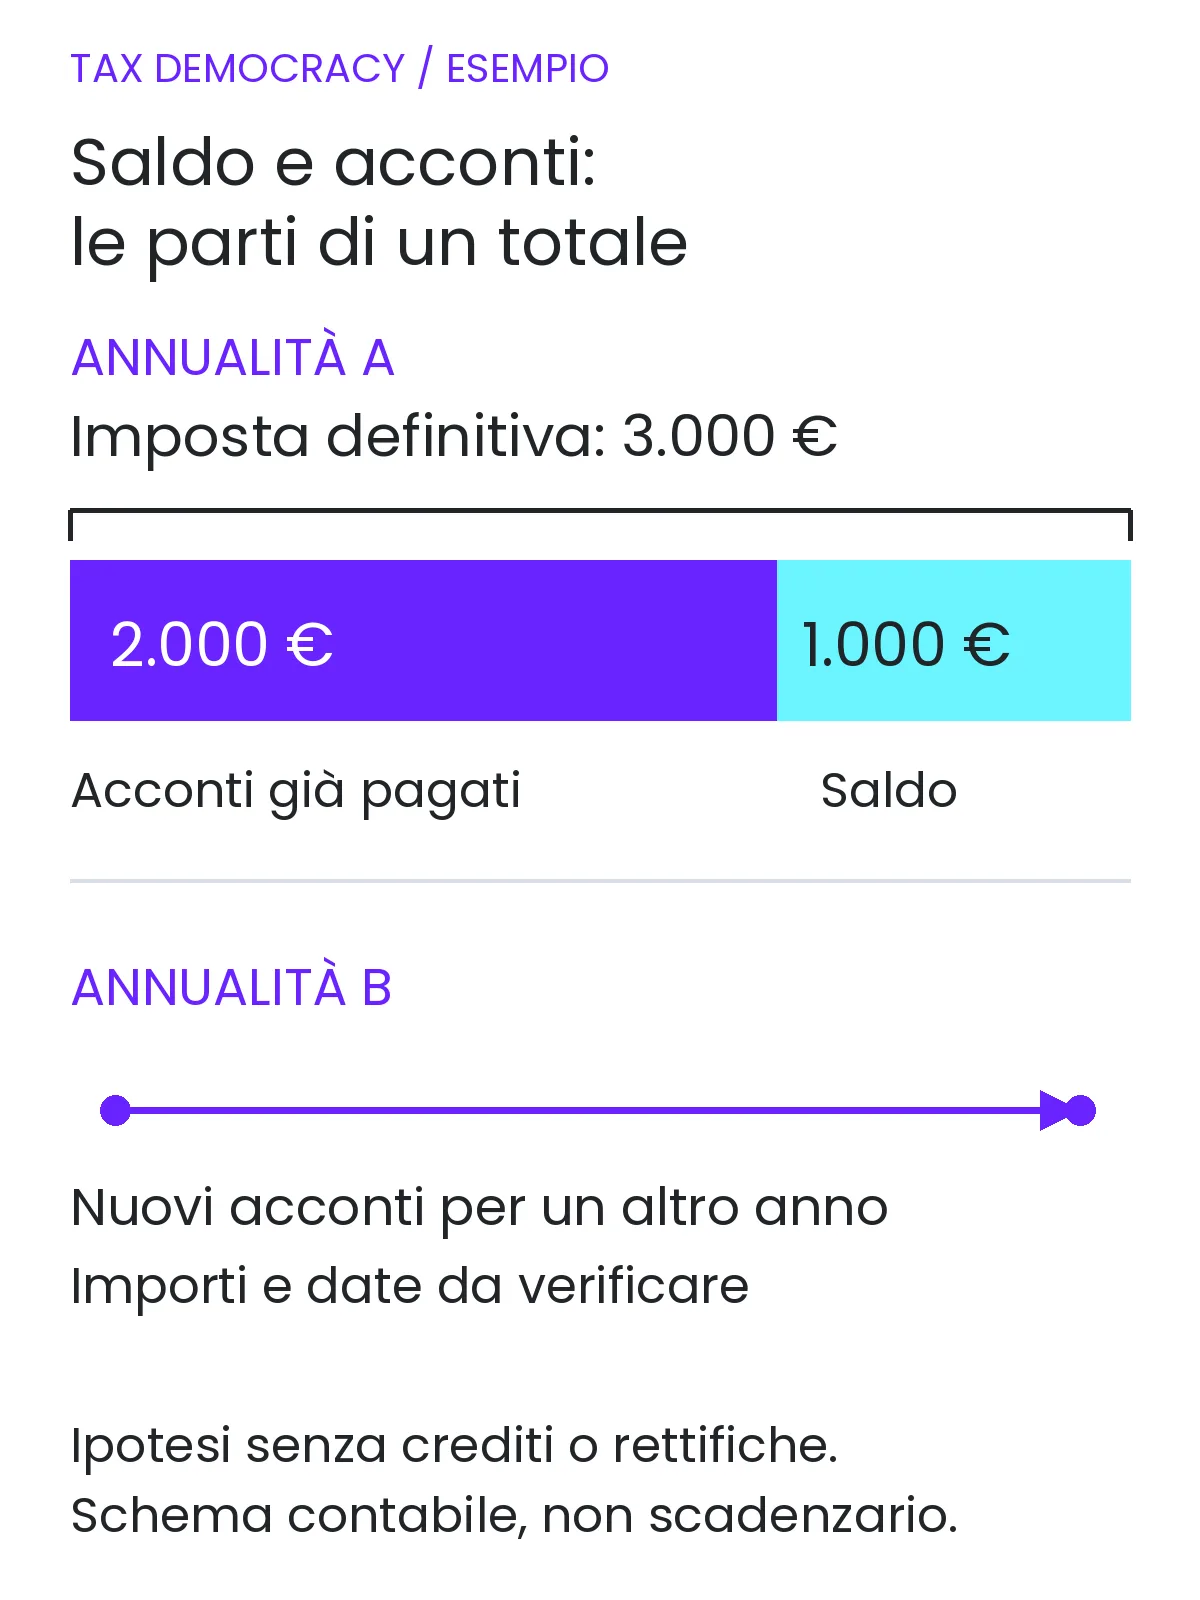
Un esempio puramente contabile: se per una certa imposta l'onere annuale definitivo è 3.000 euro e gli acconti già versati per quella stessa annualità sono 2.000, il saldo residuo è 1.000, nell'ipotesi semplificata senza crediti o rettifiche. Il totale non diventa 5.000. Gli eventuali acconti per l'anno seguente vanno su una riga diversa.
Non ricavare una percentuale personale di accantonamento dividendo semplicemente il nostro esempio per gli incassi. Scadenze, versamenti pregressi e andamento del lavoro possono cambiare molto il denaro necessario nel singolo mese.
Quali dati servono per costruire il tuo budget?
Servono dati sull'attività, incassi attesi, posizione previdenziale, costi documentati e pagamenti già effettuati. Prepara questi elementi prima della simulazione, tenendo distinta ogni annualità. Un dato mancante non va sostituito con zero: indicalo come «da verificare», soprattutto se riguarda contributi, acconti o spese escluse dal preventivo.
Questa scheda rende il confronto verificabile:
| Campo | Documento o dato da raccogliere |
|---|---|
| Attività e data di avvio | Descrizione concreta, codice Ateco, eventuali iscrizioni |
| Regime fiscale | Requisiti verificati e coefficiente pertinente, se forfettario |
| Previdenza | Gestione/cassa, altra copertura, pensione, periodo di iscrizione |
| Incassi | Previsione mensile; separa fatture emesse e somme incassate |
| Spese operative | Importi complessivi, frequenza, condizioni di rinnovo |
| Contributi pagati | Ricevute e annualità, non solo una stima |
| Imposte e acconti pagati | Prospetto del consulente e ricevute di versamento |
| Uscite prossime | Importo, data, saldo/acconto e annualità di riferimento |
Se il tuo regime prevede IVA, cioè imposta sul valore aggiunto, tieni separata anche la relativa liquidazione: l'IVA incassata non è automaticamente reddito spendibile. L'esempio forfettario non è un modello completo per una posizione ordinaria.
Con gli input raccolti puoi usare la simulazione del regime forfettario oppure il calcolo delle tasse in regime ordinario. Controlla anno e ipotesi impostate; la simulazione aiuta a leggere gli ordini di grandezza, ma non sostituisce la verifica della posizione personale.
Il costo partita IVA diventa comprensibile quando puoi ricondurre ogni cifra a un obbligo, un preventivo o un'ipotesi dichiarata. Il passo successivo è concreto: completa le righe mancanti e confronta il budget annuale con le uscite dei prossimi mesi, prima di considerare disponibile il denaro che vedi sul conto.