
Detrazioni fiscali e deduzioni: quanto recuperi davvero
Detrazioni fiscali e deduzioni: spese ammesse, limiti e capienza per dipendenti e partite IVA. Esempi e differenze tra spese 2026 e dichiarazione 2026.
Le detrazioni fiscali riducono l'imposta. Le deduzioni riducono il reddito su cui l'imposta viene calcolata. La differenza si vede nei numeri: una spesa di 1.000 euro detraibile al 19% produce al massimo 190 euro di beneficio; una deduzione di 1.000 euro può far risparmiare un importo diverso, legato alla tassazione del tuo reddito.
Quel "massimo" conta. Devi avere diritto all'agevolazione, rispettare franchigie e limiti, conservare i documenti e, per molte detrazioni, avere abbastanza imposta sul reddito delle persone fisiche (IRPEF) da ridurre. Pagare una fattura non garantisce un rimborso.
Verifica delle fonti aggiornata al 9 settembre 2026. La guida distingue le spese sostenute nel 2026 dalla dichiarazione presentata nel 2026, che riguarda il 2025. Si rivolge principalmente alle persone fisiche residenti in Italia: situazioni transfrontaliere, regimi speciali e singoli lavori edilizi richiedono un esame specifico. Le informazioni non sostituiscono una consulenza fiscale.
Indice
- Detrazione e deduzione
- Il percorso per il tuo reddito
- Dichiarazione 2026 e spese 2026
- Tabella delle principali spese
- Sanità e familiari
- Scuola, università e sport
- Mutuo, affitto e casa
- Contributi e premi
- Capienza fiscale
- Tetti per redditi elevati
- Esempi per profilo
- Documenti e pagamenti
- Stima delle imposte
Detrazioni fiscali e deduzioni: qual è la differenza?
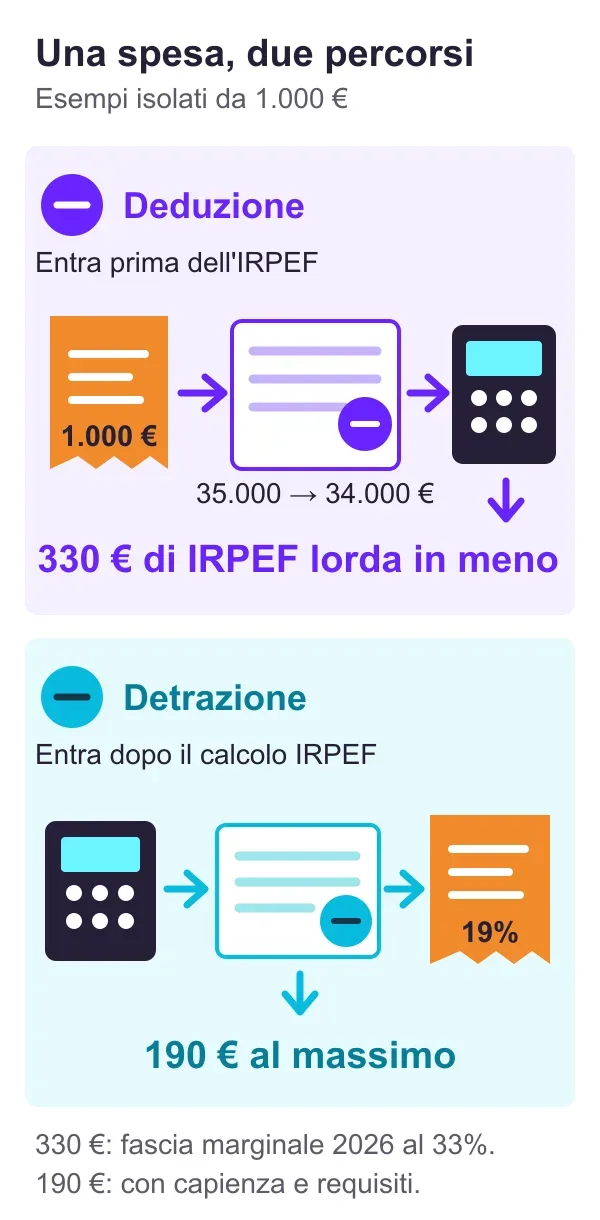
Una deduzione si sottrae dal reddito complessivo, nei limiti previsti, prima del calcolo dell'IRPEF. Una detrazione si sottrae dall'imposta lorda dopo quel calcolo. Il costo dell'attività opera ancora prima, nella determinazione del reddito professionale o d'impresa. La detrazione IVA appartiene invece a un'imposta diversa.
Puoi leggere il percorso così: redditi determinati con le rispettive regole, meno oneri deducibili, uguale imponibile IRPEF. Applichi gli scaglioni e ottieni l'imposta lorda. Sottrai poi le detrazioni ammesse. Ritenute già subite, acconti e crediti concorrono infine a determinare il saldo o il credito della dichiarazione.
Un esempio isolato: hai 35.000 euro di imponibile prima di una deduzione ammessa di 1.000 euro. Nel 2026 entrambi gli importi, prima e dopo, restano nella fascia marginale al 33%; la sola IRPEF lorda scende di 330 euro. Una detrazione del 19% su 1.000 euro interamente agevolabili vale invece 190 euro, se hai capienza e non intervengono riduzioni.
Se la deduzione attraversa una soglia, non puoi moltiplicarla tutta per una sola aliquota. Da 28.500 a 27.500 euro nel 2026, per esempio, risparmi 165 euro sui primi 500 dedotti e 115 sugli altri 500: totale 280 euro di IRPEF lorda. Restano fuori da questo conto addizionali ed eventuali interazioni con altre agevolazioni.
Il beneficio non rende gratuita la spesa. Spendere 1.000 euro per recuperare 190 significa sostenerne comunque 810, prima di considerare tempi e condizioni. Una scelta di acquisto va valutata sul costo finale e sull'utilità, non sulla parola "scaricabile".
Quali detrazioni fiscali puoi usare con il tuo reddito?
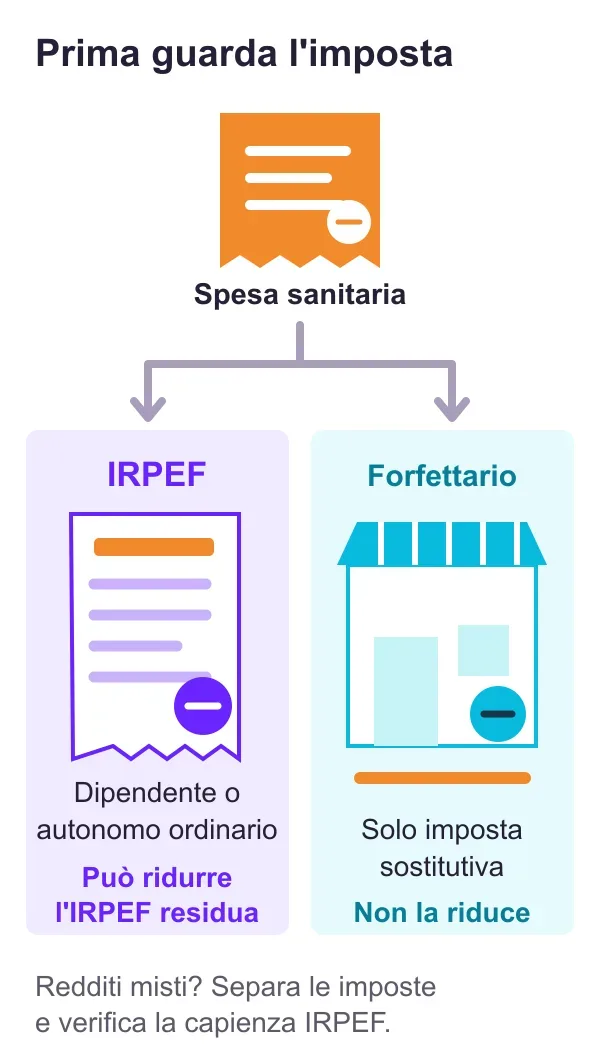
Il tipo di reddito viene prima dell'elenco delle spese. Un dipendente e un forfettario possono pagare la stessa visita medica e ottenere risultati fiscali diversi. Anche due dipendenti con la stessa spesa possono recuperare importi differenti se uno ha poca IRPEF o supera i limiti reddituali.
| La tua situazione | Da dove partire | Errore da evitare |
|---|---|---|
| Dipendente | Certificazione unica (CU), detrazione da lavoro, altre entrate, spese personali | Trattare il rimborso del 730 come somma di tutte le fatture |
| Pensionato | Pensione imponibile, detrazione specifica e capienza residua | Usare la formula del lavoro dipendente per la pensione |
| Autonomo soggetto a IRPEF | Reddito dell'attività, contributi e oneri personali | Dedurre due volte lo stesso costo o contributo |
| Solo reddito forfettario | Coefficiente e contributi ammessi nel quadro LM | Sottrarre spese mediche dall'imposta sostitutiva |
| Forfettario più stipendio o pensione | Separare imposta sostitutiva e IRPEF | Concludere che tutte le detrazioni siano sempre perse |
| Redditi elevati | Limiti della spesa e riduzioni complessive | Applicare il 19% senza controllare il reddito rilevante |
Per un primo orientamento puoi usare il calcolo del netto da lavoro dipendente. Per applicare le agevolazioni devi comunque verificare requisiti e documenti: il calcolatore non li controlla.
Dipendenti e pensionati
Le detrazioni da lavoro dipendente e da pensione dipendono dal tipo di reddito, dal suo ammontare e dal periodo spettante. Non richiedono una fattura e non sono una percentuale della retribuzione. Il sostituto d'imposta normalmente le considera durante l'anno; la dichiarazione controlla il risultato complessivo.
Due CU, un cambio di lavoro o altri redditi possono modificare quanto spetta. Non aggiungere in dichiarazione una seconda volta la detrazione già riconosciuta come se fosse una nuova spesa. Il controllo deve ricostruire reddito annuo e giorni senza duplicazioni.
Ordinario e semplificato
"Partita IVA" non identifica un unico trattamento. Chi determina analiticamente un reddito soggetto a IRPEF può avere sia costi dell'attività sia oneri personali. Nel forfettario il reddito si determina invece con un coefficiente, e l'imposta sostitutiva non viene ridotta dalle normali detrazioni IRPEF personali.
Un costo inerente può ridurre il reddito dell'attività, ma non ogni uscita è deducibile integralmente e subito. Beni strumentali, uso promiscuo e categorie particolari hanno limiti e criteri propri. La contabilità semplificata non significa che puoi dedurre qualsiasi pagamento; non rende nemmeno identico il momento fiscale di tutte le operazioni rispetto all'ordinario.
Dopo la determinazione del reddito entrano gli oneri personali deducibili e, sull'IRPEF lorda, le detrazioni ammesse. Una visita medica personale resta una spesa sanitaria, non diventa costo professionale perché hai una partita IVA. Un computer acquistato per l'attività non diventa una detrazione personale del 19%.
La detrazione dell'imposta sul valore aggiunto (IVA) sugli acquisti segue una disciplina ulteriore: inerenza, requisiti e limitazioni IVA vanno esaminati separatamente dalla deducibilità del costo ai fini del reddito. Non trasformare automaticamente "costo deducibile" in "IVA tutta recuperabile".
Forfettario
I costi effettivi non si sottraggono uno per uno dal reddito forfettario. La principale deduzione specifica qui rilevante è quella dei contributi previdenziali dell'attività ammessi e versati. Le istruzioni sul quadro LM indicano LM35 per il forfettario e RP21 per l'eventuale eccedenza non assorbita, alle condizioni previste.
Fondo pensione, interessi del mutuo e spese sanitarie non riducono per questo l'imposta sostitutiva. Trovi requisiti e funzionamento del regime nella guida sul forfettario.
Redditi misti
Se hai anche uno stipendio o una pensione soggetti a IRPEF, può esserci imposta sulla quale utilizzare detrazioni personali. Devi però verificare la capienza residua e il reddito rilevante per la singola agevolazione. Il reddito forfettario può concorrere ai controlli dei limiti anche se paga un'imposta separata.
Lo stesso principio vale per la cedolare secca: essere fuori dall'IRPEF ordinaria non significa essere irrilevanti per ogni soglia. Controlla quali redditi devi sommare per ciascuna agevolazione.
Dichiarazione 2026 o spese 2026: quale anno conta?
Il modello 730/2026 riguarda normalmente redditi e spese del 2025. Una spesa personale pagata nel 2026 entra invece, in generale, nella dichiarazione dell'anno successivo. Le istruzioni già disponibili del 730/2026 sono quindi una fonte per il 2025, non la prova che ogni importo resti uguale per i pagamenti 2026.
| Voce | Anno d'imposta 2025, dichiarazione 2026 | Anno d'imposta 2026 |
|---|---|---|
| IRPEF, fascia oltre 28.000 fino a 50.000 euro | 35% | 33% |
| Deduzione ordinaria previdenza complementare | 5.164,57 euro | 5.300 euro |
| Limite complessivo oneri per redditi oltre 75.000 euro | Già applicabile | Continua ad applicarsi |
| Riduzione di 440 euro su specifiche detrazioni oltre 200.000 euro | Non è la modifica applicabile al 2025 | Introdotta per il 2026 |
| Recupero edilizio ordinario, alle condizioni previste | 36%; 50% per i titolari qualificati sull'abitazione principale | Prorogate le stesse percentuali per il 2026 |
Le differenze derivano dalla legge 199/2025, articolo 1: commi 3 e 4 per IRPEF e riduzione delle detrazioni, comma 22 per i bonus edilizi, comma 201 per la previdenza complementare. Le istruzioni ufficiali del 730/2026 descrivono invece la compilazione riferita al 2025.
Non anticipare codici o istruzioni del futuro modello 2027. Se stai organizzando pagamenti del 2026, verifica le norme applicabili alla spesa; al momento della dichiarazione controlla anche il modello definitivo e gli eventuali chiarimenti successivi.
Quali spese sono detraibili e con quali limiti?
La tabella è una mappa delle voci più comuni, non un elenco di ogni agevolazione. Le detrazioni IRPEF richiedono redditi soggetti a quell'imposta e, salvo eccezioni, capienza. Non riducono l'imposta sostitutiva del forfettario. I benefici massimi indicati sono teorici, prima dei limiti reddituali complessivi e delle ripartizioni.
Anno della tabella: spese 2025, dichiarazione 730/2026, salvo le differenze 2026 indicate nelle singole righe. La fonte è il quadro E delle istruzioni 730/2026, pagine 55-100; non è una tabella di compilazione del futuro modello 2027. "Limiti generali" rimanda ai controlli oltre 75.000 e 120.000 euro e, per il 2026, alla riduzione specifica oltre 200.000 euro, secondo le esclusioni della singola voce.
| Voce e beneficiario | Detrazione o deduzione | Franchigia, tetto spesa e beneficio | Reddito, documenti e pagamento |
|---|---|---|---|
| Spese sanitarie ordinarie, proprie o di familiari a carico | Detrazione 19% | Sulla parte oltre 129,11 euro annui; nessun tetto generale per questa voce | Escluse dai limiti generali citati; fatture/scontrini e pagamento tracciabile salvo eccezioni sanitarie |
| Scuola, dall'infanzia alle superiori, per sé o familiari a carico | Detrazione 19% | Massimo 1.000 euro per alunno; beneficio fino a 190 euro | Limiti generali; ricevute scuola e pagamento tracciabile |
| Università, per sé o familiari a carico | Detrazione 19% | Atenei statali: spesa ammessa; non statali: tetti annuali del Ministero dell'università e della ricerca (MUR) | Limiti generali; attestazioni e pagamento tracciabile; niente tetto unico per ogni facoltà |
| Sport ragazzi 5-18 anni | Detrazione 19% | Massimo 210 euro per ragazzo; fino a 39,90 euro | Limiti generali; ricevuta con attività, ragazzo e pagante; pagamento tracciabile |
| Mutuo acquisto abitazione principale | Detrazione 19% | Interessi e oneri ammessi fino a 4.000 euro complessivi; fino a 760 euro | Requisiti su acquisto, mutuo e destinazione; certificazione banca e atti; data contratto rilevante per il tetto oltre 75.000 |
| Affitto abitazione principale, contratto ordinario | Detrazione a importo fisso | 300 o 150 euro, da rapportare a giorni e quota | Reddito fino a 15.493,71 o fino a 30.987,41 euro; contratto registrato e prova dei requisiti |
| Affitto universitario fuori sede | Detrazione 19% | Massimo 2.633 euro; fino a 500,27 euro | Distanza e condizioni specifiche, limiti generali; contratto e pagamenti tracciabili |
| Contributi previdenziali personali ammessi | Deduzione | Importo versato e ammesso, senza tetto ordinario unico | Ricevute/F24; escludere quanto già dedotto; forfettario: prima quadro LM per contributi dell'attività |
| Previdenza complementare | Deduzione | 5.164,57 euro nel 2025; 5.300 nel 2026, limite ordinario | Sommare contributi propri e datore, escluso TFR; CU e certificazione fondo |
| Polizze morte o invalidità permanente qualificata | Detrazione 19% | Limite ordinario 530 euro; fino a 100,70 euro | Rischio e contratto devono essere ammessi; limiti generali ed eccezioni per data stipula; certificazione e pagamento tracciabile |
| Polizze non autosufficienza qualificate | Detrazione 19% | Tetto 1.291,14 euro, coordinato con altri premi; fino a 245,32 euro | Requisiti contrattuali specifici; non sommare automaticamente tutti i tetti; certificazione e pagamento tracciabile |
| Erogazioni a enti del Terzo settore (ETS) qualificati | Detrazione 30%, o 35% per organizzazioni di volontariato (ODV); in alternativa deduzione ammessa | Detrazione su massimo 30.000 euro; deduzione entro 10% del reddito dichiarato | Qualifica ente, regime applicabile e non cumulabilità; ricevuta e pagamento tracciabile per denaro |
| Recupero edilizio ordinario | Detrazione 36% o 50% alle condizioni previste per 2025 e 2026 | Spesa fino a 96.000 euro per unità, coordinata con prosecuzioni; dieci quote | Limite generale se applicabile; titolo, fatture e bonifico dedicato; 50% riservato a proprietario/titolare diritto reale sull'abitazione principale |
| Mobili collegati a intervento agevolato | Detrazione 50% | Tetto 5.000 euro per 2025 e 2026, coordinato con acquisti precedenti pertinenti; dieci quote | Presupposto edilizio e date; fatture e bonifico/carta; contanti non ammessi |
| Contributi colf e assistenti familiari | Deduzione | Quota del datore fino a 1.549,37 euro | Ricevute contributive; non dedurre la quota trattenuta al lavoratore |
| Assistenza personale a non autosufficiente | Detrazione 19% | Spesa fino a 2.100 euro; fino a 399 euro | Reddito non oltre 40.000 euro; certificazione medica, ricevuta completa e pagamento tracciabile |
Per assicurazioni, donazioni e lavori la denominazione commerciale non basta. "Polizza vita", "beneficenza" o "ristrutturazione" possono comprendere spese con trattamenti differenti. Fatti indicare la quota fiscalmente ammessa e la disposizione applicata prima di riportare l'intero pagamento.
Come funzionano le spese sanitarie e quelle per i familiari?
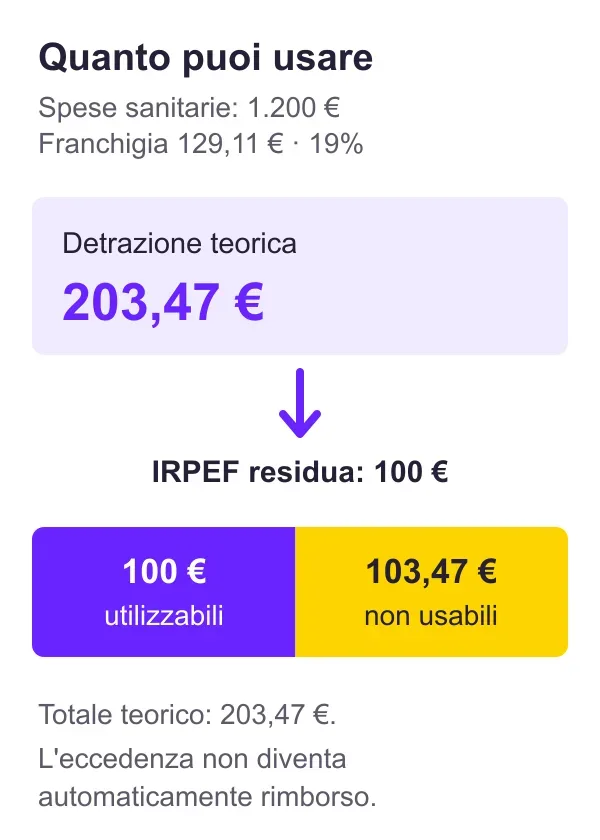
Per le spese sanitarie ordinarie sommi gli importi ammessi rimasti a carico, sottrai una sola franchigia annua di 129,11 euro e applichi il 19%. Non sottrarre la franchigia da ciascuna fattura. Su 1.200 euro ammessi il calcolo è 1.070,89 × 19% = 203,47 euro, prima della capienza.
La guida sanitaria dell'Agenzia delle Entrate distingue visite, medicinali, dispositivi e situazioni particolari. Alcune spese legate alla disabilità hanno regole diverse dalla detrazione ordinaria; non applicare la stessa franchigia a ogni categoria sanitaria.
Per prestazioni private non accreditate al Servizio sanitario nazionale serve il pagamento tracciabile. L'eccezione riguarda medicinali, dispositivi medici e prestazioni rese da strutture pubbliche o private accreditate. Conserva comunque la prova della natura della spesa: il pagamento corretto non rende agevolabile una prestazione esclusa.
Rimborsi assicurativi, fondi sanitari e welfare possono modificare la quota rimasta a carico, secondo il trattamento fiscale del rimborso e dei contributi. Non sottrarre o sommare automaticamente tutto: confronta certificazione, spesa e regola della copertura.
Quando il familiare è a carico
Per i familiari, separa lo stato di "fiscalmente a carico" dalla specifica detrazione per carichi di famiglia. La soglia ordinaria del reddito del familiare è 2.840,51 euro, al lordo degli oneri deducibili; per i figli di età non superiore a 24 anni è 4.000 euro. Nel controllo entrano anche alcuni redditi soggetti a regimi sostitutivi.
Dal 2025 la detrazione per figli riguarda, in generale, quelli da 21 anni compiuti fino a prima dei 30, oltre ai figli con disabilità dai 21 anni senza quel limite superiore. Per gli altri familiari la detrazione è circoscritta agli ascendenti conviventi; il coniuge ha disciplina propria. Esistono anche limitazioni per alcuni contribuenti non UE/SEE con familiari residenti all'estero.
Un figlio sotto i 21 anni può comunque essere fiscalmente a carico ai fini delle spese mediche o scolastiche, anche se non genera la detrazione IRPEF per figlio. L'assegno unico è una prestazione distinta: non sottrarlo dall'IRPEF come una spesa detraibile. Lo stesso ragionamento sulla distinzione vale per un figlio oltre i 30 anni che rispetta i requisiti per le spese a carico.
La ripartizione delle spese tra genitori deve riflettere le regole e l'effettivo sostenimento. Non basta spostare a posteriori tutto sul genitore con più imposta senza documentare chi ha pagato e come va attribuita la spesa.
Quali limiti valgono per scuola, università e sport?
Per le spese 2025 dichiarate nel 730/2026, scuola e sport hanno limiti per ciascun ragazzo; l'università non statale richiede invece il massimale ministeriale pertinente. Sono basi di spesa, non rimborsi. Il 19% si applica solo alla quota ammessa e rimasta a carico, poi si controllano reddito e capienza.
Per la scuola il limite di 1.000 euro è per alunno, non per fattura e non per genitore. Se i genitori sostengono complessivamente 1.400 euro di spese ammesse per lo stesso figlio, non hanno due plafond da 1.000: il beneficio complessivo ordinario resta al massimo 190 euro.
Mensa, servizi scolastici integrativi e determinate spese deliberate dalla scuola possono rientrare; libri e acquisti generici non diventano detraibili solo perché servono a studiare. Per l'università privata occorre il decreto MUR dell'anno e dell'area disciplinare: un importo trovato per un altro ateneo o periodo non è un limite universale.
Per lo sport dilettantistico dei ragazzi tra 5 e 18 anni, il tetto è 210 euro per ragazzo: anche con più iscrizioni il beneficio teorico massimo resta 39,90 euro. La ricevuta deve identificare struttura, attività, partecipante, importo e pagante; la ripartizione tra genitori non moltiplica il limite.
Le istruzioni 730/2026, codici 12, 13 e 16 distinguono queste voci. La detrazione scolastica non è cumulabile con quella per erogazioni alle istituzioni scolastiche prevista dal codice 31. Per i versamenti universitari del 2026 verifica il decreto del relativo periodo, senza trasferire un tetto di un altro anno.
Cosa puoi recuperare per mutuo, affitto e casa?
Per il mutuo che finanzia l'acquisto dell'abitazione principale, la detrazione ordinaria del 19% riguarda interessi e oneri ammessi, non il capitale restituito. Il limite di 4.000 euro è complessivo secondo le regole della fattispecie. Una rata bancaria di 800 euro non produce automaticamente 152 euro di detrazione.
Di regola devi essere acquirente e intestatario del mutuo: l'acquisto deve avvenire nell'anno precedente o successivo al mutuo e la destinazione ad abitazione principale entro un anno dall'acquisto. Le deroghe, ad esempio per ristrutturazione o trasferimento di lavoro, richiedono una verifica specifica. In caso di cointestazione, il limite non raddoppia; esistono regole specifiche, tra cui quelle per il coniuge fiscalmente a carico. Acquisto e costruzione dell'abitazione hanno inoltre discipline e massimali diversi.
Per l'affitto dell'abitazione principale, le detrazioni ordinarie sono importi fissi collegati al reddito e rapportati al periodo e alla quota. Per il canone concordato, gli importi sono 495,80 o 247,90 euro nelle rispettive fasce reddituali della detrazione ordinaria. Per i giovani tra 20 e 31 anni non compiuti, con reddito non superiore a 15.493,71 euro, la misura è il 20% del canone, tra 991,60 e 2.000 euro, nei primi quattro anni e alle condizioni previste: l'alloggio deve essere diverso dall'abitazione principale dei genitori. I lavoratori trasferiti seguono una disciplina propria. Non sommare detrazioni alternative per lo stesso periodo.
L'affitto universitario fuori sede segue un'altra regola: 19% su massimo 2.633 euro, con requisiti su distanza, ubicazione dell'università e contratto. Non confonderlo con la detrazione ordinaria dell'inquilino o con un rimborso integrale dell'alloggio.
Per i lavori di recupero edilizio, nel 2026 la percentuale ordinaria è il 36%; sale al 50% quando la spesa è sostenuta dal proprietario o titolare di diritto reale sull'unità adibita ad abitazione principale, rispettando le condizioni applicabili. Un inquilino che sostiene lavori ammissibili non acquisisce il 50% soltanto perché vi abita.
Su 20.000 euro agevolabili al 50%, il beneficio nominale è 10.000 euro, normalmente in dieci quote da 1.000. Non ricevi necessariamente 10.000 euro nel primo 730 e devi poter utilizzare le quote nei rispettivi anni. Il limite di 96.000 euro è una base di spesa, non un rimborso, e va coordinato con eventuali lavori in prosecuzione.
Ecobonus, interventi antisismici e altri incentivi hanno requisiti tecnici e documentali distinti. L'aliquota non basta: servono intervento ammesso, titolarità, date e adempimenti corretti. Il bonus mobili richiede un intervento presupposto; comprare un divano per una casa appena acquistata non è sufficiente. Evita di ordinare lavori contando su un beneficio prima della verifica tecnica e fiscale.
Quali contributi e premi si possono dedurre o detrarre?
I contributi previdenziali e assistenziali ammessi riducono il reddito, secondo le regole applicabili al versamento. Nel lavoro dipendente molti contributi sono già considerati nella CU: non dedurli nuovamente. Per autonomi e imprenditori devi distinguere contributi personali, componenti dell'attività e versamenti effettivamente eseguiti nell'anno.
La previdenza complementare ha un plafond separato. Il limite ordinario è 5.164,57 euro per i versamenti 2025 e 5.300 euro per quelli 2026. Comprende normalmente la contribuzione del lavoratore e del datore di lavoro, non il trattamento di fine rapporto (TFR). Somma i fondi: aprirne due non raddoppia il limite.
Il Ministero del Lavoro spiega anche situazioni particolari. Non applicare automaticamente il limite ordinario ai casi di prima occupazione o a meccanismi specifici di reintegro. Se il datore ha già dedotto una quota, in dichiarazione controlla soltanto il residuo utilizzabile.
Tra le altre deduzioni ci sono i contributi domestici a carico del datore, entro 1.549,37 euro, e determinate spese mediche e di assistenza specifica per persone con disabilità. La retribuzione della colf non è la stessa voce dei contributi; l'assistenza a una persona non autosufficiente può invece avere la detrazione distinta indicata in tabella.
L'assegno periodico al coniuge disposto in conseguenza della separazione o cessazione degli effetti del matrimonio ha regole proprie. La quota per i figli non segue la stessa deduzione e una somma una tantum non va trattata come assegno periodico.
Per le erogazioni a enti del Terzo settore qualificati può essere prevista un'alternativa tra detrazione e deduzione. La scelta dipende da ente, reddito, limiti e capienza; non usare entrambe sulla stessa donazione. La non cumulabilità può riguardare anche erogazioni analoghe a beneficiari diversi comprese nello stesso regime: non basta separare le ricevute. Verifica qualifica e certificazione dell'ente nell'anno del versamento, soprattutto nei passaggi di disciplina del Terzo settore.
Premi assicurativi
Per le polizze ammesse, invece, il beneficio è una detrazione del 19%. Il tetto ordinario di 530 euro riguarda i premi qualificati, non ogni prodotto chiamato "vita". Per la tutela delle persone con disabilità grave il limite specifico di 750 euro si coordina con quello ordinario, senza sommarli liberamente.
Il massimale di 1.291,14 euro per la non autosufficienza va considerato al netto degli altri premi rilevanti. La polizza deve rispettare i requisiti contrattuali, compresa l'impossibilità per l'impresa di recedere. Controlla la certificazione dell'assicuratore e la data di stipula: i codici 36, 38, 39 e 51-53 del 730/2026 distinguono i contratti ai fini del riordino.
Cosa succede se non hai abbastanza IRPEF?
La capienza è l'imposta disponibile per utilizzare una detrazione. Se, dopo le altre voci rilevanti, restano 100 euro di IRPEF e hai una detrazione sanitaria teorica di 203,47 euro, normalmente ne utilizzi 100. La differenza non diventa automaticamente un credito riportabile o rimborsabile.
Questo spiega perché "ho speso di più, ma il rimborso non è cresciuto" non dimostra da solo un errore. Una detrazione già sufficiente ad azzerare l'imposta lascia poco spazio alle successive. Inoltre, il rimborso dipende dalle ritenute e dagli acconti versati, oltre che dalle agevolazioni.
La regola non va estesa a ogni istituto: alcune detrazioni per canoni di locazione prevedono meccanismi per l'incapienza, e alcuni crediti hanno disciplina propria. Anche la possibilità di rateizzare determinate spese sanitarie oltre 15.493,71 euro va esaminata secondo le condizioni previste; non autorizza a riportare liberamente qualsiasi eccedenza.
Nei bonus edilizi la capienza va valutata per ogni quota annuale. Una rata non utilizzata non passa di regola all'anno dopo. Prima di sostenere una spesa importante, considera pensionamento, riduzione del lavoro o ingresso nel forfettario: l'imposta futura potrebbe essere diversa da quella di oggi.
Quali tetti cambiano sopra 75000, 120000 e 200000 euro?
Prima controlli il limite della singola spesa; poi gli eventuali limiti complessivi; infine la capienza. Dal 2025, per redditi complessivi superiori a 75.000 euro, l'articolo 16-ter del Testo unico delle imposte sui redditi (TUIR) introduce un tetto alle spese ammesse. Non è un assegno massimo, né una detrazione di 14.000 euro.
| Reddito rilevante | Nessun figlio a carico | Un figlio | Due figli | Almeno tre figli o almeno un figlio con disabilità a carico |
|---|---|---|---|---|
| Oltre 75.000 e fino a 100.000 euro | 7.000 | 9.800 | 11.900 | 14.000 |
| Oltre 100.000 euro | 4.000 | 5.600 | 6.800 | 8.000 |
Gli importi sono euro di spesa ammessa. Derivano dalla base di 14.000 o 8.000 euro moltiplicata per il coefficiente familiare. Il reddito di riferimento esclude l'abitazione principale e le pertinenze; va ricostruito con le inclusioni previste per i regimi speciali. A 75.000 euro esatti questo tetto non scatta; a 100.000 esatti vale ancora la prima fascia.
La pagina dell'Agenzia sul riordino chiarisce le esclusioni: spese sanitarie, determinate somme investite in start-up e PMI innovative, specifici mutui e contratti assicurativi stipulati entro il 2024, rate di spese sostenute entro il 2024 e detrazioni forfettarie. La data del contratto può quindi contare anche se paghi nel 2026.
Per spese ripartite su più anni rileva la quota di spesa attribuita all'anno, non l'intero pagamento iniziale. Con 80.000 euro di reddito e nessun figlio, un insieme di 9.000 euro di sole spese soggette al tetto e tutte detraibili al 19% viene limitato a 7.000: il beneficio teorico è 1.330 euro, non 1.710. Le spese escluse vanno trattate fuori da questo insieme.
Oltre 120.000 euro continua a operare anche la riduzione progressiva delle detrazioni interessate dall'articolo 15, comma 3-bis: la percentuale residua deriva da (240.000 − reddito rilevante) / 120.000 e si azzera a 240.000. Esistono esclusioni, tra cui spese sanitarie e determinati interessi. Non applicare la formula a tutte le detrazioni della dichiarazione.
Nel 2026, oltre 200.000 euro, interviene inoltre la riduzione di 440 euro sulle categorie indicate dalla legge: oneri al 19% esclusi quelli sanitari, erogazioni ai partiti e specifici premi calamità. Si applica dopo i coordinamenti previsti, non come una franchigia da sottrarre a ogni fattura. In presenza di aliquote diverse e molte spese, fai controllare l'ordine di calcolo.
Quanto cambia il beneficio nei diversi profili?
Il primo esempio riguarda spese 2025 dichiarate nel 2026; gli altri riguardano il 2026 e isolano i meccanismi: non sono preventivi fiscali completi. Assumono spese ammesse, documenti corretti e assenza di ulteriori agevolazioni non indicate. Non includono addizionali, contributi da calcolare o ogni effetto sul reddito rilevante; per questo il risultato è descritto voce per voce.
Dipendente con spese mediche e scolastiche
Nel 2025 Giulia ha reddito rilevante di 30.000 euro e almeno 500 euro di IRPEF residua utilizzabile. Sostiene 1.200 euro di spese sanitarie ordinarie e 800 euro di spese scolastiche ammesse per un figlio a carico, entrambe interamente a suo carico.
| Voce | Calcolo | Beneficio |
|---|---|---|
| Sanità | (1.200 − 129,11) × 19% | 203,47 euro |
| Scuola | 800 × 19% | 152,00 euro |
| Totale utilizzabile nelle ipotesi | 203,47 + 152 | 355,47 euro |
Questi 355,47 euro riducono l'IRPEF nelle ipotesi indicate; non sono un rimborso del 730 garantito. Se la capienza residua fosse soltanto 200 euro, Giulia non potrebbe usare integralmente il totale teorico.
Autonomo soggetto a IRPEF
Marco ha un imponibile di 40.000 euro prima di un versamento deducibile di 3.000 euro al fondo pensione; costi dell'attività e contributi obbligatori sono già stati considerati correttamente. Non ha altri versamenti che consumino il plafond ordinario.
Nel 2026 l'IRPEF lorda prima della deduzione è 6.440 + 12.000 × 33% = 10.400 euro. Dopo la deduzione, su 37.000 euro, è 6.440 + 9.000 × 33% = 9.410 euro. Il risparmio sulla sola imposta lorda è 990 euro. Il versamento resta denaro destinato alla previdenza, con vincoli e costi del fondo da valutare.
Forfettario senza altri redditi IRPEF
Elena incassa 40.000 euro, applica per ipotesi il coefficiente del 78% e ha versato 6.000 euro di contributi obbligatori dell'attività interamente ammessi. Il reddito prima dei contributi è 31.200 euro; la base dell'imposta sostitutiva diventa 25.200 euro. Al 15%, l'imposta è 3.780 euro.
Una spesa sanitaria personale di 1.200 euro non riduce quei 3.780 euro. Senza altri redditi IRPEF, Elena non può usare la normale detrazione sanitaria contro l'imposta sostitutiva. I 6.000 euro di contributi sono un dato ipotetico effettivamente versato, non il risultato dell'applicazione automatica dell'aliquota dell'Istituto nazionale della previdenza sociale (INPS) agli incassi dell'anno.
Forfettario con capienza da un altro reddito
Se Elena avesse anche un reddito soggetto a IRPEF, con almeno 300 euro di imposta residua e tutti i requisiti verificati, i 203,47 euro teorici della spesa sanitaria potrebbero ridurre quella IRPEF. L'imposta sostitutiva resterebbe distinta. Per altre spese o detrazioni, andrebbe ricostruito anche il reddito rilevante per soglie e riduzioni.
Quali documenti e pagamenti devi conservare?
Per ciascuna spesa conserva documento fiscale, prova del pagamento quando richiesta e prova dei requisiti. Il documento dice cosa hai acquistato; la ricevuta bancaria mostra come hai pagato; contratto, certificazione o altro atto dimostrano perché puoi utilizzare il beneficio. Nessuno dei tre sostituisce automaticamente gli altri.
Controlla chi è intestatario, chi ha sostenuto la spesa e per quale persona è stata effettuata. Per i familiari verifica il reddito annuo e l'attribuzione tra aventi diritto. Se una spesa è rimborsata, annota da chi, in quale anno e con quale trattamento fiscale.
Per gli oneri al 19% la tracciabilità è normalmente necessaria, con le eccezioni sanitarie già descritte. Per i lavori edilizi può servire il bonifico con i dati previsti dalla specifica agevolazione; una normale ricevuta di carta non lo sostituisce automaticamente. Il bonus mobili ha regole di pagamento proprie.
Prima di accettare la precompilata, confronta il dato inserito con le tue certificazioni. Una spesa presente può richiedere correzioni; una spesa assente può essere ammessa se puoi documentarla. Non duplicare contributi o fondi pensione già dedotti dal sostituto, né spese già attribuite all'altro genitore.
Prima di consegnare i documenti, annota l'anno di pagamento, gli eventuali rimborsi e le quote già utilizzate in busta paga o da altri familiari. Sono questi i punti che più facilmente trasformano una detrazione fiscale attesa in un importo diverso. Il conto finale deve spiegare anche quella differenza.
Come passare dalle spese alla stima delle imposte?
Per una simulazione complessiva puoi usare Tax Democracy, scegliendo l'anno corretto e separando le fonti di reddito. Verifica le ipotesi del risultato: un calcolo automatico non controlla titoli edilizi, contratti, fatture o la tua capienza futura.
Il primo numero da portare al calcolatore è il reddito determinato correttamente, non la somma delle fatture da "scaricare". Distingui le deduzioni dalle detrazioni fiscali, controlla quanto è già riconosciuto nella CU e separa il beneficio teorico dall'imposta utilizzabile. Se il risultato cambia, verifica prima anno, rimborsi e capienza: sono dati diversi, non sinonimi di risparmio.