
IMU prima casa: quando paghi anche se è l'unica
IMU prima casa: controlla residenza, dimora, pertinenze e categoria catastale. Scopri quando paghi e quali documenti e aliquote verificare nel 2026.
L'IMU prima casa, cioè l'imposta municipale propria sull'abitazione, non dipende da quante abitazioni possiedi o dallo sconto ottenuto al rogito. In generale non la paghi sull'immobile in cui hai sia la residenza anagrafica sia la dimora abituale, purché non appartenga alle categorie catastali A/1, A/8 o A/9. Le pertinenze hanno limiti propri.
Puoi quindi avere una sola casa e dover versare l'IMU. Oppure possedere altri immobili e non pagarla su quello in cui vivi. Il primo controllo riguarda il tuo rapporto con l'abitazione; il calcolo viene dopo.
Verifica delle fonti: 7 settembre 2026. Questa guida riguarda l'IMU nazionale dell'anno 2026, non le imposte sull'acquisto né il modello 730/2026. In Friuli Venezia Giulia e nelle Province autonome di Trento e Bolzano operano tributi immobiliari propri: verifica le rispettive regole locali.
Quando non si paga l'IMU prima casa?
Per l'esenzione ordinaria devi essere il possessore rilevante ai fini IMU, avere la residenza anagrafica nell'immobile e viverci abitualmente. L'abitazione deve essere una sola unità catastale, iscritta o iscrivibile come tale, e non appartenere alle categorie A/1, A/8 o A/9. Restano le assimilazioni previste dalla legge.
La fonte è l'articolo 1, commi 740 e 741, della legge 160/2019, letto dopo la sentenza 209/2022 della Corte costituzionale. Le istruzioni ufficiali del Dipartimento delle Finanze riportano la disciplina e il suo aggiornamento.
| Situazione | IMU | Verifica |
|---|---|---|
| A/2 o A/3: sei titolare, hai residenza e ci vivi | Esente | Date e uso effettivo |
| Unica casa, ma vivi e risiedi altrove | Di regola dovuta | Possibili casi previsti dalla legge |
| Hai residenza, ma ci vai solo in vacanza | Dovuta | La dimora abituale deve essere reale |
| Abitazione principale A/1, A/8 o A/9 | Dovuta con sconto | Aliquota del Comune e detrazione |
| Hai la nuda proprietà; altri hanno l'usufrutto | Verifica a carico di chi ha usufrutto | Atto che crea il diritto reale |
| Casa assegnata dal giudice al genitore affidatario | Regola specifica | Atto del giudice e requisiti |
La tabella descrive situazioni ordinarie, non sostituisce l'esame degli atti. In particolare, un diritto di abitazione o un usufrutto può cambiare chi deve fare il controllo e chi eventualmente versa.
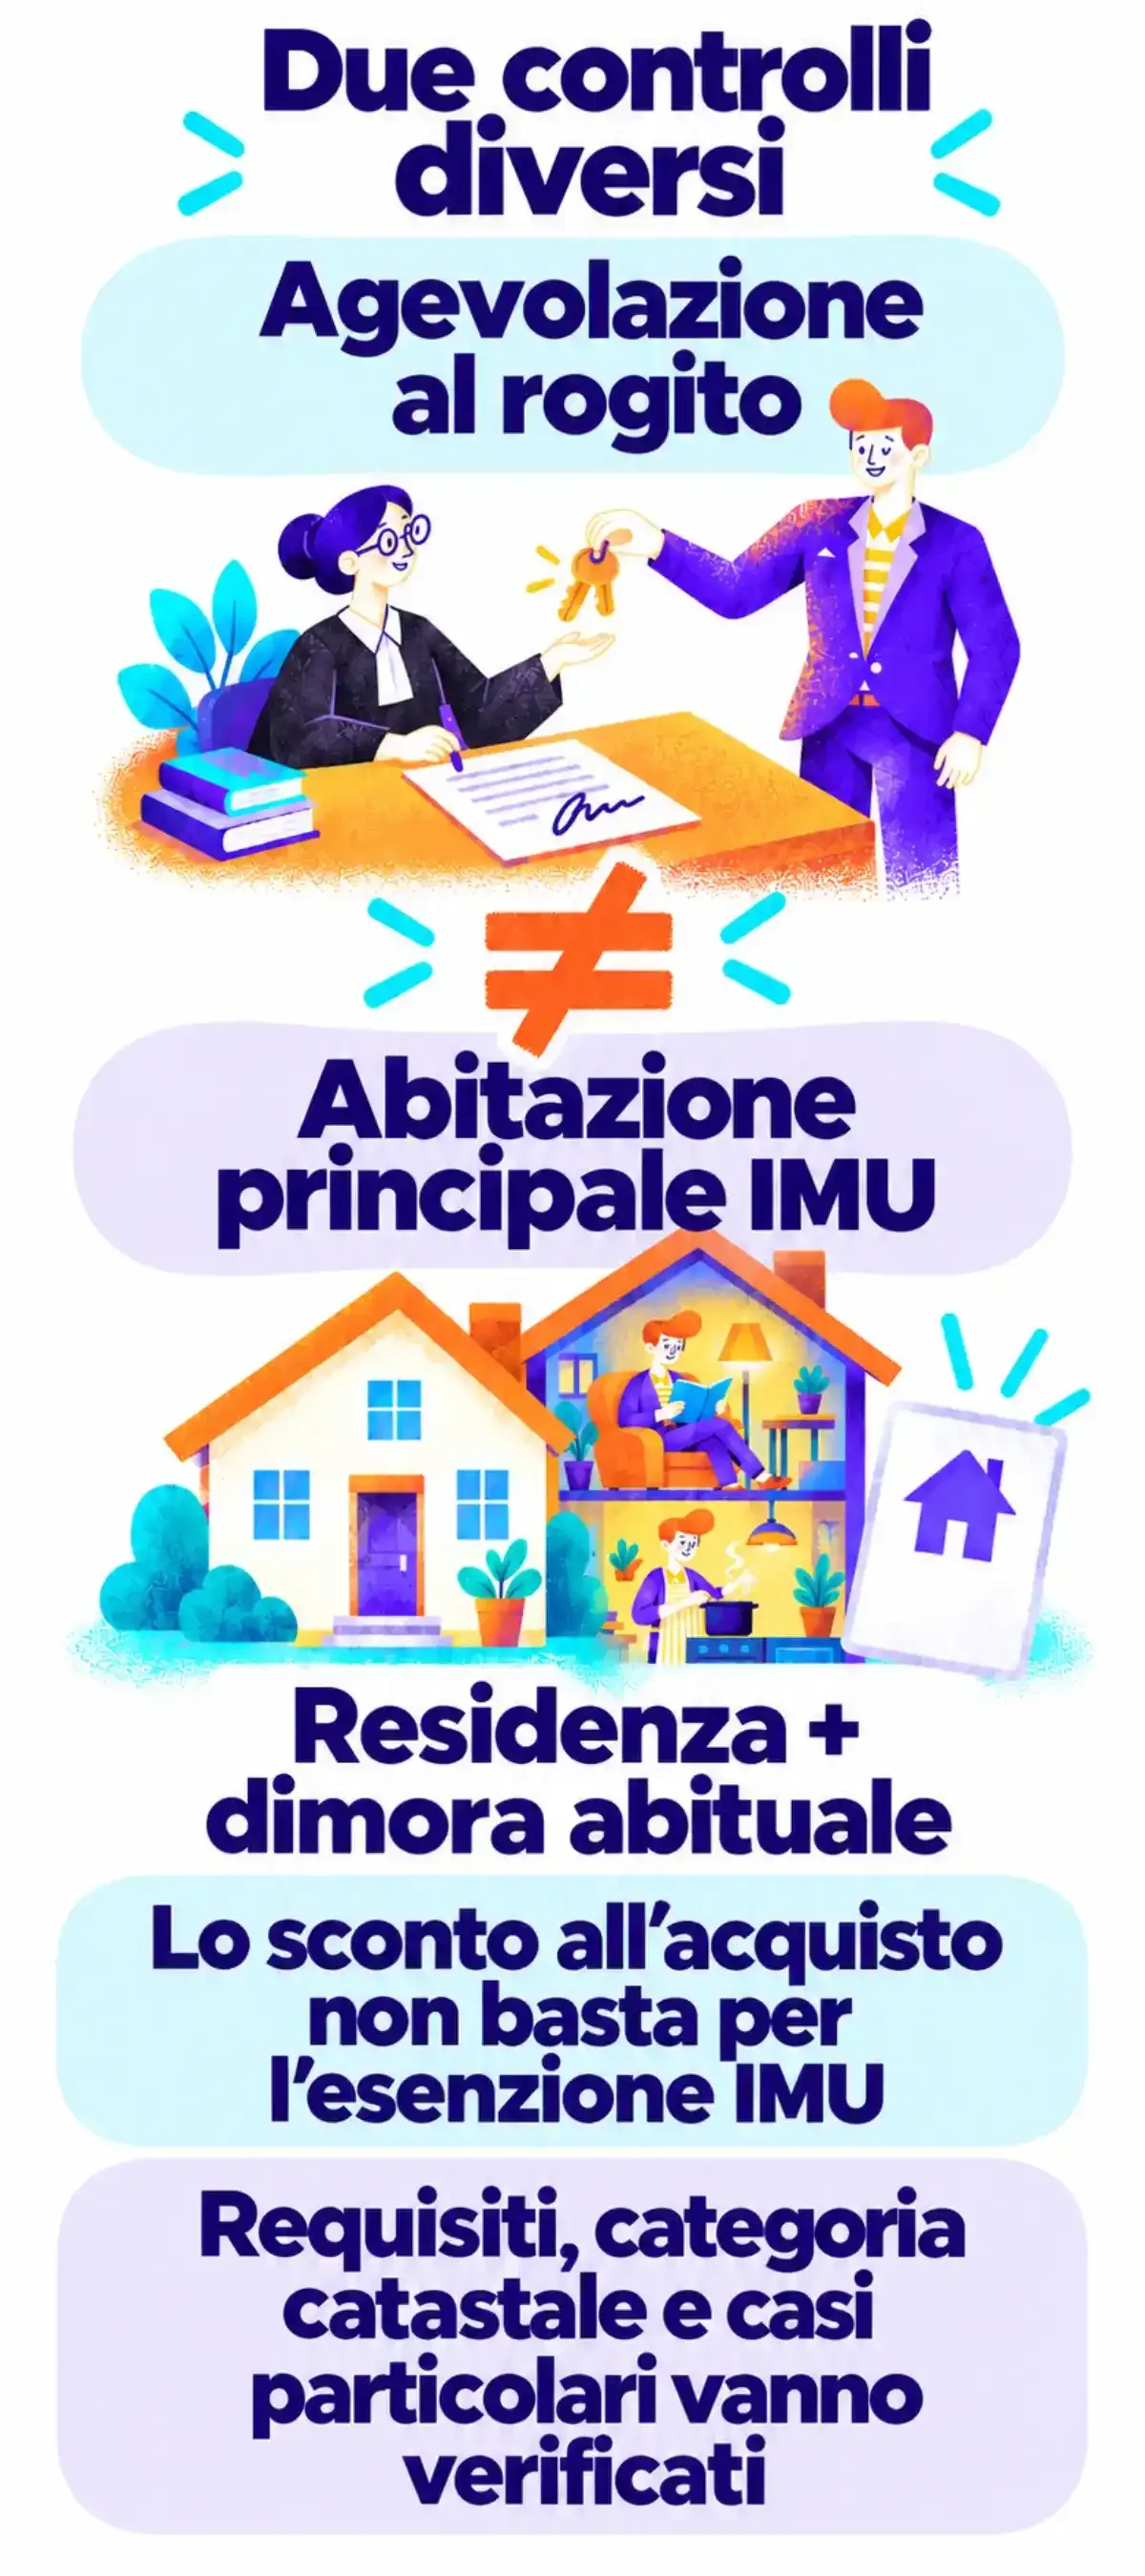
Prima casa al rogito e abitazione principale sono la stessa cosa?
No. L'agevolazione prima casa riguarda le imposte sull'acquisto e ha requisiti propri. L'abitazione principale IMU riguarda invece il possesso e l'uso dell'immobile durante l'anno. Aver acquistato con l'agevolazione non rende automaticamente esente la casa fin dal rogito, né per tutti gli anni successivi. Se stai valutando se conviene comprare o affittare casa in Italia, considera anche i costi legati al possesso dell'immobile, inclusa l'eventuale IMU.
Pensa a un appartamento acquistato per trasferirti vicino al lavoro. Nel periodo in cui ne sei proprietario ma continui a vivere altrove, non puoi invocare l'esenzione ordinaria soltanto perché il notaio ha applicato l'agevolazione prima casa. Devi ricostruire quando sono presenti entrambi i requisiti IMU.
Il termine di 18 mesi che puoi incontrare nelle regole dell'agevolazione all'acquisto non è un periodo di esenzione IMU dopo il rogito. Per questa imposta contano i requisiti effettivi dell'abitazione principale, non il tempo ancora disponibile per rispettare una diversa agevolazione.
Vale anche al contrario: se ti trasferisci stabilmente in un altro immobile, il trattamento della vecchia abitazione può cambiare senza che tu la venda. Il nome con cui la chiami in famiglia, "la prima casa", non determina l'imposta.
La dichiarazione dei redditi segue un altro calendario ancora. Il 730 presentato nel 2026 riguarda generalmente redditi e spese del 2025; l'IMU versata nel 2026 riguarda il possesso del 2026. Un dato presente nella dichiarazione non certifica da solo l'esenzione IMU dell'anno successivo.
Residenza e dimora abituale: cosa devi poter dimostrare?
La residenza anagrafica è un dato registrato; la dimora abituale riguarda dove vivi realmente. Per l'esenzione ordinaria servono entrambe. Una dichiarazione di residenza che non corrisponde all'uso effettivo della casa può essere contestata dal Comune, anche se formalmente risulta nei registri.
Conserva la documentazione relativa ai trasferimenti e alle date di utilizzo. In caso di verifica possono assumere rilievo utenze e altri elementi concreti, valutati insieme. Non giudicare il diritto all'esenzione da una sola soglia di consumi: una bolletta, isolata dal resto, non dimostra necessariamente dove vivi abitualmente.
Un'assenza temporanea non coincide automaticamente con l'abbandono della dimora abituale. Se il caso riguarda un trasferimento prolungato per lavoro, una permanenza in una struttura sanitaria o situazioni familiari complesse, chiedi un esame specifico. Inventare una regola universale sul numero di giorni trascorsi in casa rischia di farti sbagliare.
I coniugi con due residenze possono avere due esenzioni?
La sentenza 209/2022 della Corte costituzionale ha eliminato il riferimento al nucleo familiare dalla definizione rilevante e il vincolo della scelta di una sola abitazione. Il controllo riguarda ciascun possessore: per ognuno devono essere reali la residenza anagrafica e la dimora abituale nell'immobile interessato.
Se due coniugi possiedono due abitazioni e ciascuno risiede e vive abitualmente nella propria, il matrimonio non può da solo impedire l'esenzione. Questo non trasforma la casa delle vacanze in un'abitazione principale. Una residenza spostata soltanto sulla carta non basta.
La comproprietà richiede attenzione ulteriore. Se entrambi possiedono una quota dello stesso appartamento ma soltanto uno vi risiede e dimora abitualmente, non estendere automaticamente l'esenzione all'altro. La legge valuta requisiti ed eventuali agevolazioni per ciascuna quota di possesso.
Non ricavare da questa regola un diritto automatico a rimborsi per annualità precedenti: termini, versamenti, prove e situazione del contribuente vanno verificati separatamente.
Quali pertinenze sono esenti dall'IMU prima casa?
Le categorie ammesse sono C/2, C/6 e C/7, entro il limite di una unità pertinenziale per ciascuna categoria. Il limite comprende anche le pertinenze censite insieme all'abitazione. Non basta che un locale sia utilizzato dalla famiglia: devono esistere il rapporto pertinenziale e la corretta classificazione.
| Categoria | Esempio tipico | Limite IMU |
|---|---|---|
| C/2 | Cantina o deposito | Una unità |
| C/6 | Box o posto auto | Una unità |
| C/7 | Tettoia | Una unità |
Se hai due box entrambi C/6, non diventano entrambi esenti perché sono collegati alla stessa abitazione. Uno può rientrare nel limite; l'altro resta ordinariamente imponibile. Prima di scegliere come dichiararli, controlla visure, eventuali locali già censiti con la casa e concreta destinazione.
Anche due appartamenti contigui meritano una verifica catastale. Usarli come un'unica casa non significa che due unità autonome siano automaticamente una sola abitazione principale ai fini IMU. La definizione richiede un immobile iscritto o iscrivibile come unica unità: nei casi di fusione, proprietà diverse o accorpamenti soltanto di fatto serve una valutazione tecnica.
Quanto paga un'abitazione principale A/1, A/8 o A/9?
Queste categorie restano soggette a IMU anche quando residenza e dimora abituale coincidono. Si applicano l'aliquota prevista per l'abitazione principale imponibile e la detrazione di 200 euro, nei limiti dell'imposta e rapportata al periodo pertinente. Non usare automaticamente l'aliquota degli altri fabbricati.
Lo sportello IMU del Comune di Bologna riepiloga la detrazione e ricorda che la ripartizione tra più soggetti che utilizzano l'immobile come abitazione principale non segue semplicemente le percentuali di proprietà. L'aliquota, invece, va letta per il Comune effettivo: il richiamo a Bologna non attribuisce la sua aliquota a immobili altrove.
Esempio didattico per un unico proprietario, titolare al 100% per tutto il 2026, con residenza e dimora presenti per l'intero anno:
| Passaggio | Calcolo | Risultato |
|---|---|---|
| Rendita catastale A/1 | Dato ipotetico | 1.200 euro |
| Rivalutazione | 1.200 × 1,05 | 1.260 euro |
| Base imponibile | 1.260 × 160 | 201.600 euro |
| Imposta prima della detrazione | 201.600 × 0,005 | 1.008 euro |
| Detrazione annua | 1.008 − 200 | 808 euro |
Lo 0,5% è un'aliquota ipotizzata per l'esempio, non la verifica dell'aliquota 2026 di un Comune. La rendita non è il prezzo di acquisto. L'esempio esclude pertinenze, comproprietà e cambi di destinazione per rendere visibile il meccanismo.
Con due contitolari che abitano entrambi nell'immobile per tutto l'anno, non dividere i 200 euro applicando automaticamente le quote di proprietà: la detrazione va ripartita secondo la destinazione ad abitazione principale. Se entrambi hanno i requisiti per tutto l'anno, spettano 100 euro ciascuno, anche con quote di proprietà diverse, nei limiti dell'imposta dovuta da ciascuno. Per quote, periodi o utilizzi diversi, ricostruisci il calcolo per ogni soggetto.
Cosa succede se cambi casa durante il 2026?
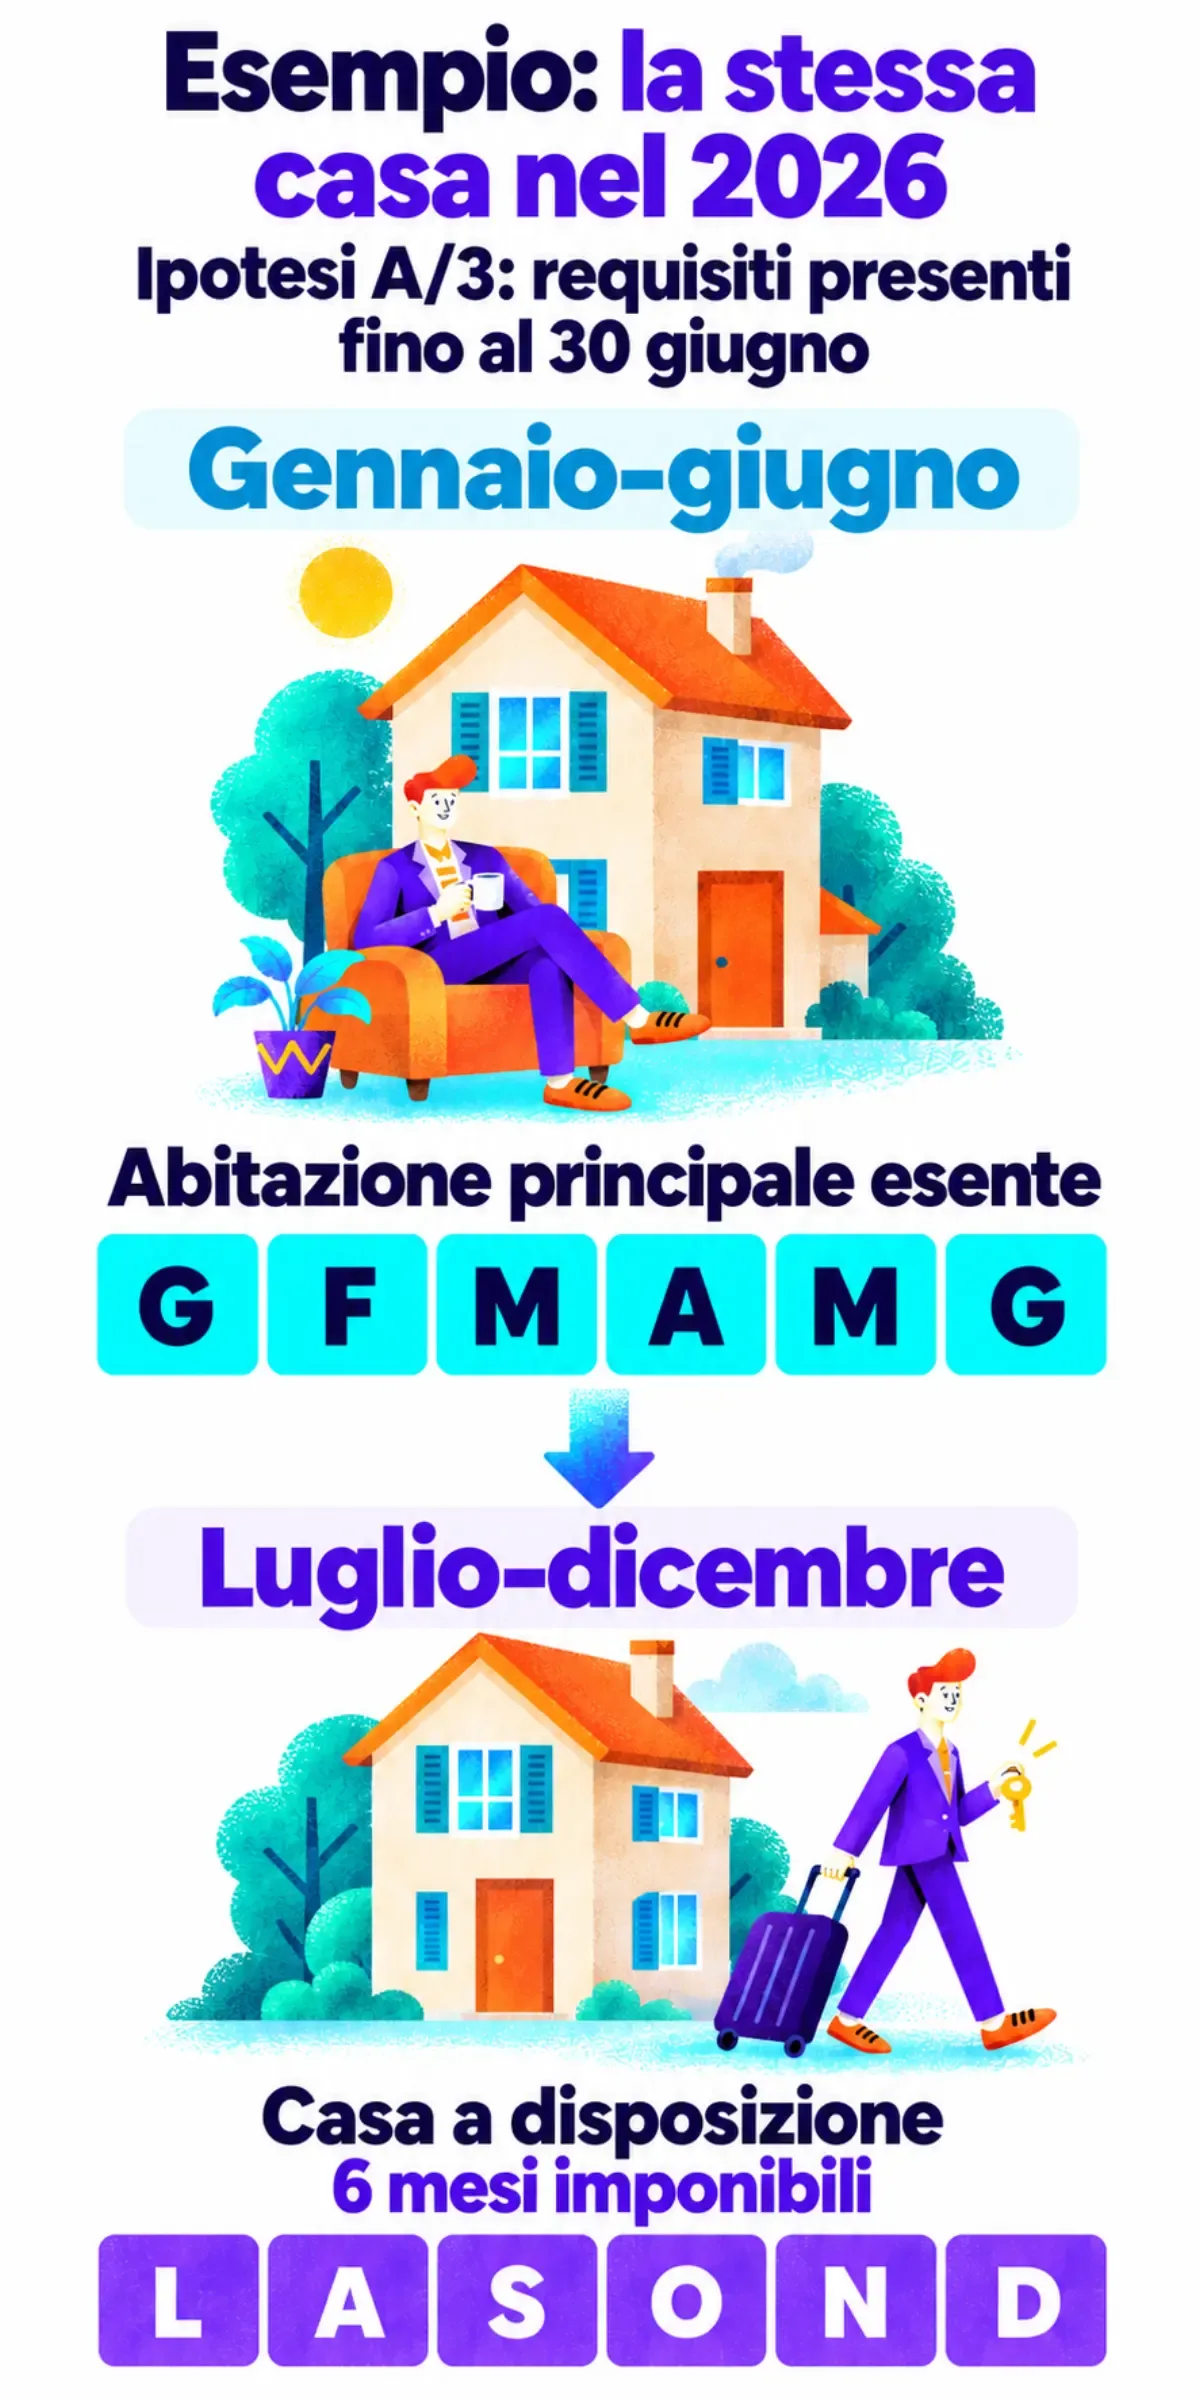
Il trattamento IMU può cambiare nello stesso anno. Devi distinguere i periodi di possesso, le quote e i periodi in cui sussistono i requisiti dell'abitazione principale. Non applicare l'esenzione a tutto il 2026 perché era presente a gennaio, né l'imponibilità a tutto l'anno perché ti sei trasferito a dicembre.
Supponi di possedere al 100% una A/3 con rendita di 600 euro. Per ipotesi, l'immobile è abitazione principale esente fino al 30 giugno; dal 1° luglio diventa una casa a disposizione. Assumiamo un'aliquota del 10,6 per mille per i sei mesi imponibili e nessuna riduzione:
600 × 1,05 × 160 × 0,0106 × 6/12 = 534,24 euro.
È il valore matematico prima degli arrotondamenti del versamento. Il periodo è scelto con date nette per evitare ambiguità: se acquisto o cambio di situazione avvengono a metà mese, verifica le regole di computo applicabili. Non sostituire la ricostruzione dei periodi con una proporzione approssimata.
Per il seguito operativo, la guida IMU sulla seconda casa spiega formula, aliquote e versamenti. Qui il punto è capire da quando la vecchia abitazione perde i requisiti dell'esenzione.
Quali casi particolari richiedono un controllo separato?
La legge assimila alcune abitazioni a quella principale. Tra queste rientrano, alle rispettive condizioni, gli alloggi di cooperative a proprietà indivisa, gli alloggi sociali, la casa assegnata al genitore affidatario e un immobile non locato di determinate categorie di personale in servizio. Non basta riconoscersi genericamente nell'etichetta della categoria.
Per anziani o persone con disabilità che trasferiscono la residenza in un istituto a seguito di ricovero permanente, l'assimilazione dipende dalla decisione del Comune e richiede, tra l'altro, che l'immobile non sia locato. Le istruzioni MEF, sezione sulle assimilazioni distinguono questa facoltà comunale dalle fattispecie nazionali.
Anche l'iscrizione AIRE non è un'esenzione automatica. Chi vive all'estero deve verificare separatamente eventuali agevolazioni specifiche, senza confondere la casa posseduta in Italia con l'abitazione principale ordinaria. Questa guida non estende ai residenti all'estero condizioni pensate per altre situazioni.
Infine, una casa concessa gratuitamente a un figlio non diventa, per il genitore proprietario, abitazione principale esente soltanto perché il figlio ci vive. Il comodato può avere una disciplina agevolata distinta, ma richiede condizioni proprie.
Come verifichi aliquota e adempimenti senza partire dal numero sbagliato?
Apri la ricerca ufficiale delle aliquote IMU 2026, seleziona il Comune in cui si trova l'immobile e leggi prospetto e regolamento. Individua la fattispecie corretta: abitazione principale imponibile, altro fabbricato o agevolazione specifica. Una percentuale trovata in una tabella nazionale non basta per versare.
Le scadenze ordinarie del 2026 sono 16 giugno per l'acconto e 16 dicembre per il saldo. L'acconto 2026 si calcola sull'imposta dovuta per il primo semestre usando aliquota e detrazione del 2025, come ricorda l'avviso del Dipartimento delle Finanze. Il saldo conguaglia quanto dovuto per l'anno sulla base degli atti efficaci per il 2026. Il link richiama la regola nazionale sull'acconto, non l'aliquota del Comune visualizzato. Se emerge oggi un importo non versato a giugno, verifica anche il ravvedimento: non aspettare dicembre supponendo che il ritardo scompaia.
La dichiarazione IMU non va ripresentata ogni anno senza motivo. Può essere necessaria per variazioni rilevanti o condizioni che il Comune non conosce; alcune agevolazioni richiedono attestazioni specifiche. Il termine ordinario è il 30 giugno dell'anno successivo alla variazione, nei casi in cui la dichiarazione sia dovuta. Questo adempimento non coincide con il 730.
Prima del calcolo raccogli:
- visura catastale dell'abitazione e delle pertinenze;
- atto di proprietà e documenti su usufrutto o altri diritti;
- date di residenza, dimora e variazioni intervenute nell'anno;
- prospetto delle aliquote e regolamento del Comune;
- eventuale provvedimento o documentazione dell'agevolazione specifica.
Poi usa la pagina IMU per Comune per orientare il calcolo, confrontando sempre il risultato con gli atti ufficiali. Per tenere separata l'IMU dal resto del tuo reddito puoi consultare anche il simulatore fiscale, senza considerarlo una certificazione del diritto all'esenzione.
Per l'IMU prima casa controlla i requisiti di ogni possessore e le date: una stessa abitazione può avere un trattamento diverso per due comproprietari o cambiare situazione durante l'anno. Se gli atti non chiariscono il tuo caso, chiedi una verifica al Comune o a un professionista prima del versamento.
Contenuto informativo generale, non consulenza fiscale personalizzata. Le aliquote comunali e le situazioni particolari richiedono una verifica riferita all'anno e all'immobile interessati.